Hotline: 0933 733 011
 Email: info@auvietrack.com
 VI
 EN

Kho bảo thuế là gì? So sánh với kho ngoại quan và quy định mới 2027
 30/10/2026
 Phạm Ngọc Thắng
Kho bảo thuế dùng để lưu giữ nguyên liệu, vật tư nhập khẩu đã thông quan nhưng chưa nộp thuế, phục vụ sản xuất hàng xuất khẩu của chủ kho. Loại hình này khác kho ngoại quan về đối tượng hàng hóa, mục đích sử dụng và địa điểm thành lập.
Từ ngày 01/03/2027, Luật số 11/2026/QH16 có hiệu lực, bãi bỏ chế định kho bảo thuế và áp dụng quy định chuyển tiếp đối với nguyên liệu, vật tư còn tồn. Bài viết dưới đây giải thích đặc điểm của kho bảo thuế theo quy định trước thời điểm này, đồng thời làm rõ những thay đổi doanh nghiệp cần nắm.
1. Kho bảo thuế là gì?
Theo khoản 9 Điều 4 Luật Hải quan số 54/2014/QH13, kho bảo thuế là nơi chứa nguyên liệu, vật tư nhập khẩu đã hoàn thành thông quan nhưng chưa nộp thuế, để sản xuất hàng hóa xuất khẩu của chính chủ kho.
Có ba đặc điểm cần phân biệt:
- Hàng lưu kho là nguyên liệu, vật tư nhập khẩu, phục vụ sản xuất hàng xuất khẩu.
- Hàng đã được thông quan nhưng chưa nộp thuế theo cơ chế áp dụng cho loại hình này.
- Nguyên liệu được dùng cho hoạt động sản xuất của chủ kho, không phải để kinh doanh dịch vụ lưu kho cho mọi chủ hàng.
Ví dụ, một doanh nghiệp nhập vải và phụ liệu để may quần áo xuất khẩu. Khi đáp ứng các điều kiện áp dụng cho kho bảo thuế, doanh nghiệp có thể đưa nguyên liệu vào kho, quản lý lượng nhập, lượng xuất cho sản xuất và phần còn tồn.
Tuy nhiên, một kho nguyên liệu nằm trong nhà máy không tự động trở thành kho bảo thuế. Đây là loại hình chịu sự quản lý hải quan, có điều kiện thành lập và nghĩa vụ theo dõi hàng hóa riêng.
Kho bảo thuế nằm ở đâu?
Theo khoản 2 Điều 62 Luật Hải quan, kho bảo thuế được thành lập trong khu vực nhà máy của doanh nghiệp sản xuất hàng xuất khẩu.
Vị trí này gắn với mục đích sử dụng: nguyên liệu được lưu giữ tại nhà máy trước khi đưa vào sản xuất. Kho bảo thuế vì vậy khác với mô hình thuê kho để tập kết hoặc phân phối hàng hóa cho nhiều khách hàng.
Kho bảo thuế có phải kho miễn thuế không?
Khái niệm của Luật Hải quan nhấn mạnh trạng thái nguyên liệu, vật tư đã thông quan nhưng chưa nộp thuế. Việc có được miễn thuế hay phát sinh nghĩa vụ thuế phải xem xét theo pháp luật thuế và cách sử dụng hàng hóa thực tế.
Đặc biệt, doanh nghiệp không được tự ý chuyển nguyên liệu sang mục đích khác chỉ vì hàng đã hoàn thành thông quan.
2. Hàng hóa và hoạt động trong kho bảo thuế
Những hàng hóa nào được lưu giữ?
Hàng lưu trong kho bảo thuế là nguyên liệu, vật tư nhập khẩu để sản xuất hàng xuất khẩu của chủ kho. Điều 93 Nghị định 08/2015/NĐ-CP, theo nội dung đã được sửa đổi, bổ sung, cũng quy định hàng đưa vào kho chỉ được sử dụng cho mục đích sản xuất hàng xuất khẩu của chủ kho bảo thuế.
Do đó, không thể dùng kho bảo thuế như kho thương mại thông thường để chứa mọi loại hàng nhập khẩu, hàng mua bán trong nước hoặc hàng nhận giữ hộ.
Doanh nghiệp phải quản lý những thông tin gì?
Việc theo dõi cần làm rõ được đường đi của nguyên liệu: nhập vào bao nhiêu, đưa vào sản xuất bao nhiêu và còn lại bao nhiêu.
Các dữ liệu nên được đối chiếu gồm:
|
Nhóm thông tin |
Nội dung theo dõi |
|
Nhập kho |
Tờ khai nhập khẩu, mã nguyên liệu, số lượng, ngày nhập |
|
Xuất cho sản xuất |
Mã nguyên liệu, số lượng xuất, chứng từ giao nhận |
|
Sản xuất, xuất khẩu |
Dữ liệu sử dụng nguyên liệu và hồ sơ hàng xuất khẩu liên quan |
|
Tồn kho |
Số lượng trên sổ sách và số lượng kiểm kê thực tế |
Bảng này là gợi ý tổ chức dữ liệu quản lý, không thay thế các biểu mẫu hoặc hồ sơ hải quan phải thực hiện.
Nghĩa vụ thông báo, báo cáo
Theo Điều 63 Luật Hải quan trước khi các quy định về kho bảo thuế bị bãi bỏ, chủ kho có nghĩa vụ thông báo kế hoạch dự kiến đưa nguyên liệu vào sản xuất; thông báo định kỳ ba tháng về hiện trạng hàng hóa và hoạt động của kho.
Chủ kho còn phải tổng hợp tờ khai nhập khẩu, lượng nguyên liệu đưa vào kho, tờ khai xuất khẩu và lượng hàng xuất khẩu của năm trước, gửi cơ quan hải quan quản lý chậm nhất ngày 31/01 hằng năm.
Vì vậy, số liệu của bộ phận kho, kế toán và xuất nhập khẩu cần thống nhất. Nếu có chênh lệch, doanh nghiệp phải xác định nguyên nhân và xử lý theo hồ sơ thực tế.
3. So sánh kho bảo thuế và kho ngoại quan
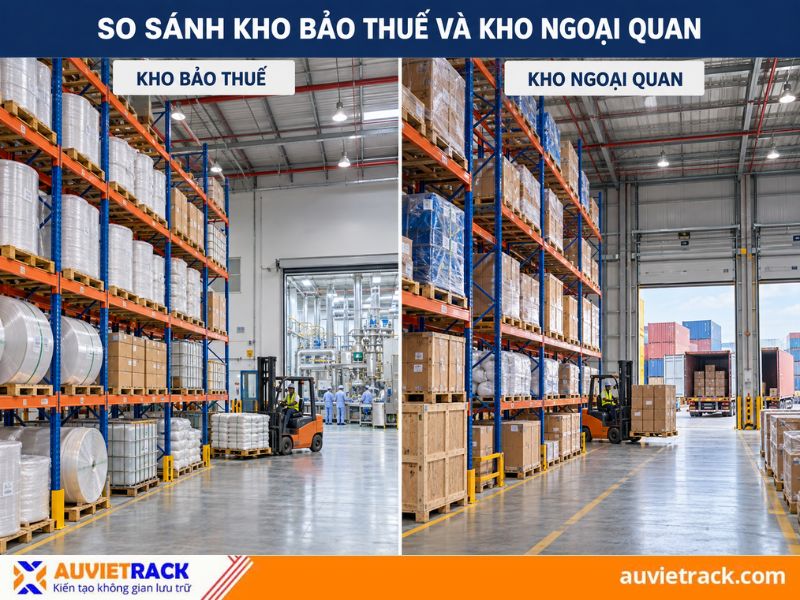
Hai loại kho đều liên quan đến quản lý hải quan nhưng phục vụ những nhu cầu khác nhau. Kho bảo thuế gắn với nguyên liệu sản xuất của chủ kho còn kho ngoại quan lưu giữ hàng chờ xuất khẩu hoặc hàng từ nước ngoài chờ xuất ra nước ngoài, chờ nhập khẩu vào Việt Nam.
|
Tiêu chí |
Kho bảo thuế trước ngày 01/03/2027 |
Kho ngoại quan |
|
Hàng hóa |
Nguyên liệu, vật tư nhập khẩu để sản xuất hàng xuất khẩu của chủ kho |
Hàng đã làm thủ tục hải quan chờ xuất khẩu; hàng từ nước ngoài chờ xuất ra nước ngoài hoặc nhập khẩu vào Việt Nam |
|
Mục đích |
Dự trữ nguyên liệu cho sản xuất hàng xuất khẩu |
Lưu giữ hàng trong thời gian chờ thực hiện bước xuất khẩu hoặc nhập khẩu tiếp theo |
|
Trạng thái hàng |
Nguyên liệu đã thông quan nhưng chưa nộp thuế theo cơ chế của loại hình |
Tùy nguồn gốc và thủ tục của từng lô hàng |
|
Địa điểm |
Trong khu vực nhà máy sản xuất hàng xuất khẩu |
Tại địa bàn và địa điểm đáp ứng điều kiện thành lập kho ngoại quan |
|
Hoạt động sử dụng |
Đưa nguyên liệu vào sản xuất hàng xuất khẩu của chủ kho |
Lưu giữ và thực hiện các hoạt động được phép đối với hàng gửi kho |
|
Thay đổi từ 01/03/2027 |
Chế định kho bảo thuế bị bãi bỏ, có quy định chuyển tiếp cho hàng tồn |
Tiếp tục được pháp luật hải quan điều chỉnh |
Căn cứ đối chiếu gồm khái niệm tại Luật Hải quan, quy định về địa điểm thành lập kho và nội dung sửa đổi năm 2026.
Ví dụ, nguyên liệu nhập về để đưa vào dây chuyền sản xuất của chủ kho thuộc nhu cầu khác với một lô hàng nước ngoài gửi kho trong thời gian chờ quyết định nhập khẩu vào Việt Nam hay chuyển sang thị trường khác.
Kho ngoại quan không tự động thay thế kho bảo thuế. Muốn thay đổi phương án lưu giữ, doanh nghiệp phải xem xét nguồn gốc hàng, thủ tục đang áp dụng và mục đích sử dụng tiếp theo.
Tìm hiểu thêm về kho ngoại quan là gì? Quy định, chức năng và cách hoạt động
4. Quy định mới về kho bảo thuế từ ngày 01/03/2027
Luật số 11/2026/QH16 sửa đổi, bổ sung một số điều của Luật Hải quan được ban hành ngày 23/08/2026, có hiệu lực từ ngày 01/03/2027. Luật bãi bỏ khái niệm và các quy định liên quan đến kho bảo thuế.
Cần phân biệt hai thời điểm:
- Trước ngày 01/03/2027: xem xét theo pháp luật đang có hiệu lực tại thời điểm thực hiện.
- Từ ngày 01/03/2027: áp dụng luật sửa đổi và điều khoản chuyển tiếp đối với trường hợp thuộc phạm vi điều chỉnh.
Việc luật đã được ban hành không có nghĩa toàn bộ quy định mới được áp dụng ngay từ ngày ký.
Nguyên liệu còn tồn trong kho được xử lý thế nào?
Khoản 1 Điều 4 Luật số 11/2026/QH16 quy định: nguyên liệu, vật tư nhập khẩu để sản xuất hàng xuất khẩu đã nhập kho bảo thuế, còn tồn sau thời điểm luật có hiệu lực, tiếp tục được xử lý theo Mục 5 Chương III Luật Hải quan số 54/2014/QH13 trong thời hạn sáu tháng kể từ ngày luật có hiệu lực.
Quy định này dành cho nguyên liệu, vật tư tồn thuộc trường hợp nêu trên. Không nên diễn giải thành việc mọi hoạt động của kho được tiếp tục thêm sáu tháng hoặc kho được tiếp nhận hàng mới như trước.
Doanh nghiệp cần rà soát những gì?
Với doanh nghiệp đang có nguyên liệu trong kho bảo thuế, công việc chuẩn bị nên tập trung vào hàng tồn và hồ sơ liên quan:
- Kiểm kê nguyên liệu, vật tư: xác định từng mã hàng, số lượng và tình trạng thực tế.
- Đối chiếu hồ sơ: kiểm tra số liệu kho với tờ khai nhập khẩu, chứng từ xuất cho sản xuất và dữ liệu kế toán.
- Lập kế hoạch sử dụng: phân loại nguyên liệu sẽ đưa vào sản xuất, hàng chậm sử dụng và phần cần có phương án xử lý riêng.
- Làm việc với cơ quan hải quan quản lý: xác định cách xử lý cho từng nhóm hàng trong thời gian chuyển tiếp.
Đổi tên kho hoặc chuyển hàng sang một địa điểm khác không tự làm thay đổi tình trạng pháp lý của lô hàng. Phương án lưu kho cần đi cùng thủ tục phù hợp.
Lưu ý khi bố trí và quản lý hàng trong kho
Ngoài hồ sơ hải quan, cách sắp xếp hàng hóa ảnh hưởng trực tiếp đến việc kiểm kê và đối chiếu số liệu.
Doanh nghiệp nên quản lý vị trí theo mã nguyên liệu, lô hàng và chứng từ liên quan; phân biệt hàng chờ đưa vào sản xuất, hàng còn tồn và hàng đang chờ xử lý. Khi xuất hàng, cần ghi nhận ngay để hạn chế chênh lệch giữa số thực tế với hệ thống.
Việc chọn kệ và thiết bị lưu trữ phải dựa trên đặc điểm nguyên liệu. Hàng đóng thùng, hàng đặt trên pallet hoặc vật tư dài cần cách bố trí khác nhau. Dù sử dụng loại kệ nào, vị trí chứa hàng cũng nên thuận tiện cho nhận diện mã, kiểm đếm và lấy hàng.
Đây là biện pháp tổ chức kho, không phải điều kiện đủ để một kho được công nhận là kho bảo thuế.
Câu hỏi thường gặp
Kho nguyên liệu trong nhà máy có phải kho bảo thuế không?
Không. Vị trí trong nhà máy chỉ là một đặc điểm. Kho bảo thuế còn gắn với đối tượng hàng hóa, mục đích sản xuất hàng xuất khẩu và các điều kiện quản lý hải quan.
Có được tự ý bán nguyên liệu trong kho bảo thuế vào nội địa không?
Không được tự ý chuyển sang tiêu thụ nội địa. Nếu thay đổi mục đích sử dụng, doanh nghiệp phải xác định thủ tục và nghĩa vụ thuế áp dụng cho trường hợp cụ thể trước khi thực hiện.
Bãi bỏ kho bảo thuế có đồng nghĩa doanh nghiệp không được nhập nguyên liệu để sản xuất hàng xuất khẩu?
Không. Việc bãi bỏ liên quan đến chế định kho bảo thuế. Hoạt động nhập nguyên liệu để sản xuất hàng xuất khẩu vẫn cần được xem xét theo loại hình nhập khẩu, chính sách thuế và các quy định tương ứng.
Có bắt buộc chuyển hàng tồn sang kho ngoại quan không?
Điều khoản chuyển tiếp nêu trên không quy định mọi hàng tồn phải chuyển sang kho ngoại quan. Doanh nghiệp cần xác định phương án theo hồ sơ và mục đích xử lý hàng, thay vì mặc định chọn một loại kho thay thế.
Nguồn tham khảo
- Luật Hải quan số 54/2014/QH13.
- Văn bản hợp nhất số 95/VBHN-VPQH về Luật Hải quan.
- Luật số 11/2026/QH16 sửa đổi, bổ sung một số điều của Luật Hải quan.
- Những nội dung mới tại Luật sửa đổi, bổ sung một số điều của Luật Hải quan - Cổng Thông tin điện tử Chính phủ.
Bài viết cập nhật ngày 30/10/2026. Các trường hợp xử lý hàng hóa cụ thể cần đối chiếu hồ sơ và quy định có hiệu lực tại thời điểm thực hiện.
Phạm Ngọc Thắng là một kỹ thuật viên tại Au Viet Rack. Với hơn 7 năm kinh nghiệm trong ngành cơ khí, cùng nền tảng kỹ thuật vững chắc, anh am hiểu chuyên sâu về các sản phẩm, đồng thời có nhiều trải nghiệm thực tế qua các dự án lớn nhỏ. Bên cạnh đó, anh đam mê sáng tạo nội dung, mang đến những thông tin hữu ích và giá trị cho khách hàng.
BÀI VIẾT LIÊN QUAN